안녕하세요, 30대 진도리입니다. 매주 월~토 오전 9시, AI로 분석해보는 해외주식 트렌드 리포트입니다. 어제(10월 6일) 미국 증시에서 가장 눈에 띈 움직임은 홈 인퓨전(가정 수액·주사 치료) 1위 기업 Option Care Health(OPCH) 였습니다. 맥케슨(McKesson)과 사모펀드 CD&R이 약 58억 달러에 인수하겠다고 발표하면서 주가가 하루 만에 30% 넘게 뛰었습니다. 본 글은 정보 제공·관찰용 이며, 매수·매도 권유가 아닙니다. 저는 현재 OPCH를 모니터링 중 이며, 직접 보유하고 있지 않습니다. 환율은 편의상 1 USD = 1,400 KRW 로 계산했고, 수치는 2026-10-06~07 보도 기준입니다. 📌 한 줄 요약 이슈: McKesson·CD&R이 OPCH를 주당 $32.05 현금 (약 44,870원), 기업가치 약 58억 달러(8.1조 원) 에 인수 합의 (10/6 발표). 왜 중요한가: 인수가는 10/5 종가 대비 약 37% 프리미엄 . CD&R 51% · McKesson 49%(약 14억 달러 투자) 구조에 McKesson이 나중에 지분을 넘겨받을 ‘옵션 틀’까지 포함. 시장 반응: 주가 약 +32.7% → $31.00 . 인수가보다 약 3% 낮은 가격에서 거래 — 시장은 ‘성사 가능성 높다’고 보는 모습. 다음 이벤트: 11월 4일 3분기 실적(컨퍼런스콜 없음) · 주주 승인 · 2027년 상반기 클로징 목표. 주요 리스크: ① 규제 승인 ② 경쟁 입찰 가능성(프리미엄 ‘아쉽다’는 시각) ③ 딜 무산 시 올해 부진했던 펀더멘털로 회귀. 🎯 Option Care Health 하루 +33% 급등 — 58억 달러 인수전, 주주에겐 충분한 가격일까 Option Care Health(NASDAQ: OPCH)는 미국 ...
공유 링크 만들기
Facebook
X
Pinterest
이메일
기타 앱
2025 Costco 주가 분석: 관세 수혜와 방어주의 힘, 실적·재무·성장성 완전정리
공유 링크 만들기
Facebook
X
Pinterest
이메일
기타 앱
2025 Costco 주가 분석: 관세 수혜와 방어주의 힘
🛒 2025 Costco 주가 분석: 관세 수혜와 방어주의 힘
🔹 오늘의 핵심 3줄 요약
Costco는 회원제 기반 리테일 모델로 안정적 매출과 글로벌 확장성을 확보하고 있습니다.
2025년 1분기 실적 호조와 관세 완화 기대감이 주가 상승을 견인하고 있습니다.
주가가 $1,040선을 돌파하며 애널리스트 목표가에 근접했으나, 추가 상승 여력과 단기 변동성 모두 유의해야 합니다.
🔹 AI 활용 안내
본 글은 ChatGPT의 정보 요약 기능을 활용하여 기본 데이터를 정리한 후, 작성자의 개인 해석과 의견을 기반으로 분석 및 편집되었습니다.
본문에 포함된 그래프와 점수는 공개 데이터를 바탕으로 한 주관적 분석 결과로, 투자 권유가 아닌 참고용 시각 자료입니다. AI가 제공한 정보는 참고용이며, 결론과 투자 판단은 작성자의 주관적인 의견이 포함되어 있습니다.
✍️ 필자의 시선
최근처럼 금리와 관세 등 글로벌 정책 환경이 요동치는 시기에는, 실질적인 미국 내 소비 매출과 고용을 동반하는 기업이 더 큰 방어력을 지닌다고 생각합니다.
Costco는 단순한 유통기업이 아닌, 블랙록 같은 대형 기관이 장기 포트폴리오에 편입할 만큼 확신을 갖고 보유 중인 종목입니다. 트럼프의 재출마와 제조업 중심 정책 기조가 다시 수면 위로 오르면서, 이처럼 미국 내 실질 소비 기반이 탄탄한 기업은 시장 불확실성 속에서도 상대적으로 낮은 리스크로 평가받을 수 있다는 해석이 가능합니다.
1. 종목 개요 (Overview)
기업명
Costco Wholesale Corporation
티커
COST
산업군
리테일 (회원제 창고형 할인점)
설립
1983년
본사
미국 워싱턴 주
사업 내용
회원제 기반 창고형 매장 운영, 온라인+오프라인 유통 통합 전략
2. 최근 주가 동향 (Recent Price Trends)
2025년 1분기 매출 및 영업이익 증가에 따라 주가 상승세
관세 완화 및 경기 회복 기대감으로 투자 심리 개선
3. 사업 및 경쟁력 (Business & Competitive Advantages)
회원제 모델을 통한 높은 고객 충성도 및 재구매율 확보
대량 구매 기반 가격 경쟁력 확보
온라인과 오프라인 채널 융합을 통한 옴니채널 전략 강화
캐나다, 멕시코, 유럽, 아시아 등 글로벌 진출 확대
4. 투자 포인트 (Investment Highlights)
관세 완화와 공급망 안정에 따른 원가 부담 감소 기대
회원 수 증가와 소비 지출 상승에 따른 매출 성장 전망
안정적인 배당 및 자사주 매입을 통한 주주 환원 정책 유지
경기 변동성 속 방어주로서의 성격 부각
5. 주요 재무 지표 (Key Financials)
✅ 2024 회계연도 및 2025년 5월 기준 최신 수치 기반으로 정리된 표입니다. 모든 수치는 공식 IR 및 금융 데이터 사이트 기준입니다.
항목
수치
설명
매출액
약 2,600억 달러
2024 회계연도 기준 총매출 (FY24 기준)
영업이익률
약 3.4%
FY24 기준 GAAP 영업마진
자기자본이익률 (ROE)
약 29%
2024년 기준 연환산 ROE
부채비율
약 43%
장단기 부채 총합 기준
배당수익률
약 0.6%
최근 기준 배당수익률 (2025년 5월 기준)
6. 종합 투자 점수 요약 (Investment Score Summary)
지표 항목
점수
설명
PER (주가수익비율)
72점
프리미엄 리테일 밸류 반영, 성장률 감안 시 적정 수준 유지
ROE (자기자본이익률)
91점
매우 우수한 수익성, 주주가치 극대화 기조 반영
FCF 마진율
76점
안정적 영업현금흐름, 지속적인 자사주 매입 및 배당 여력 확보
배당 수익률
58점
절대수준은 낮지만 꾸준한 배당성향 유지
부채비율
81점
탄탄한 재무구조, 금리 리스크 제한적 반영
거래량 변화율
67점
변동성은 낮으나 시장 관심 지속 확보
💡 위 점수는 ChatGPT가 Investing.com, Yahoo Finance 데이터를 기반으로 표준화한 주관적 분석 결과입니다.
7. 차트 미리보기
1일봉 차트 (2025년)
1개월봉 차트 (2024~2025년)
1년봉 차트 (2023~2025년)
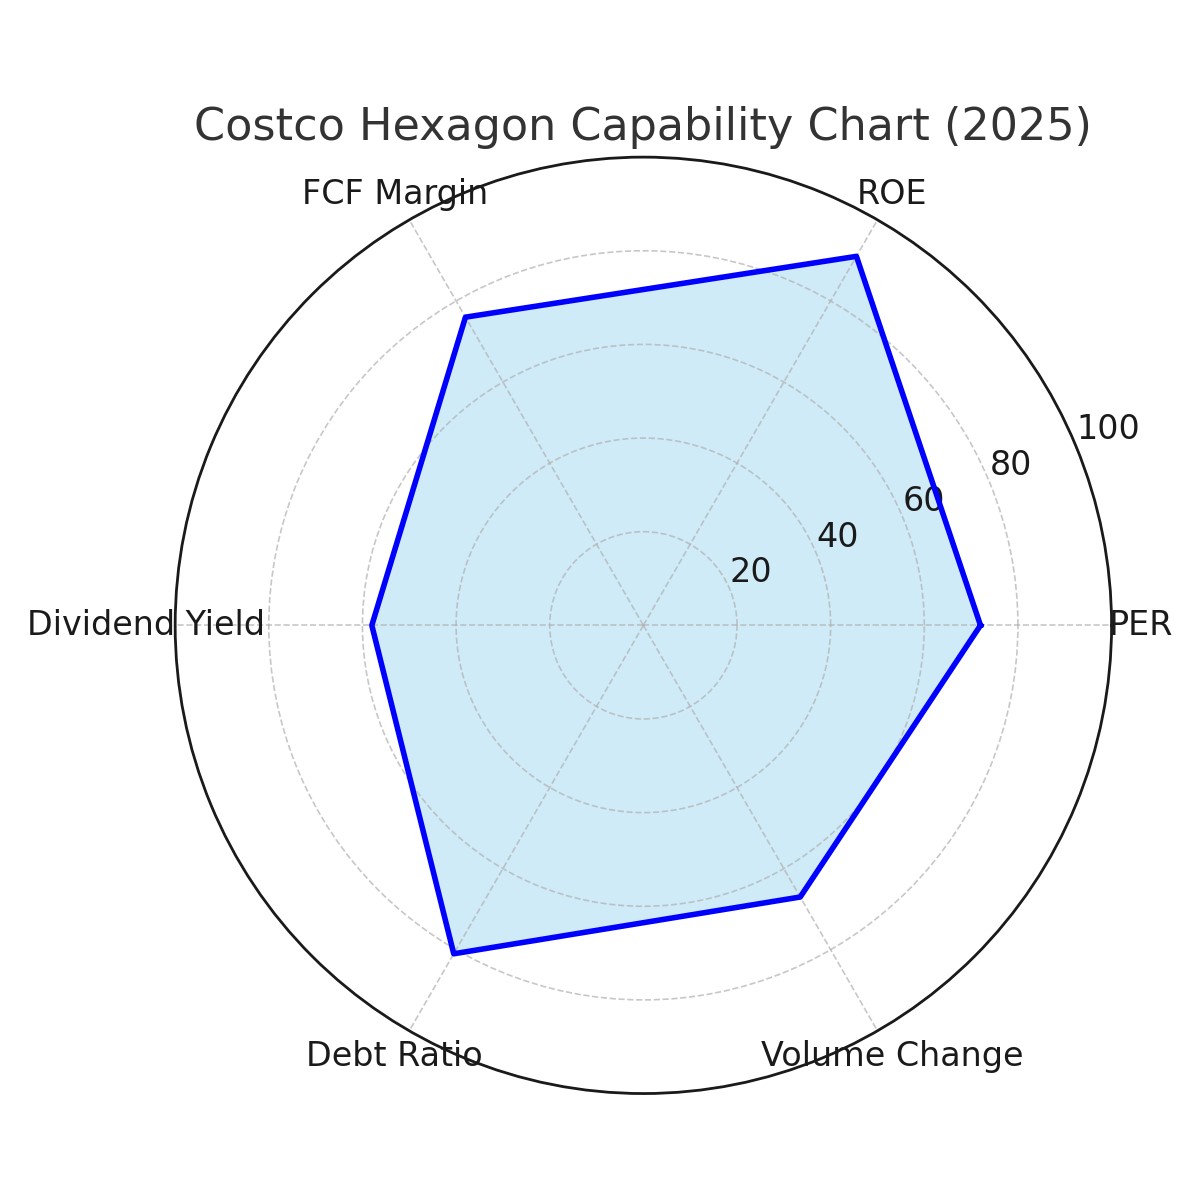
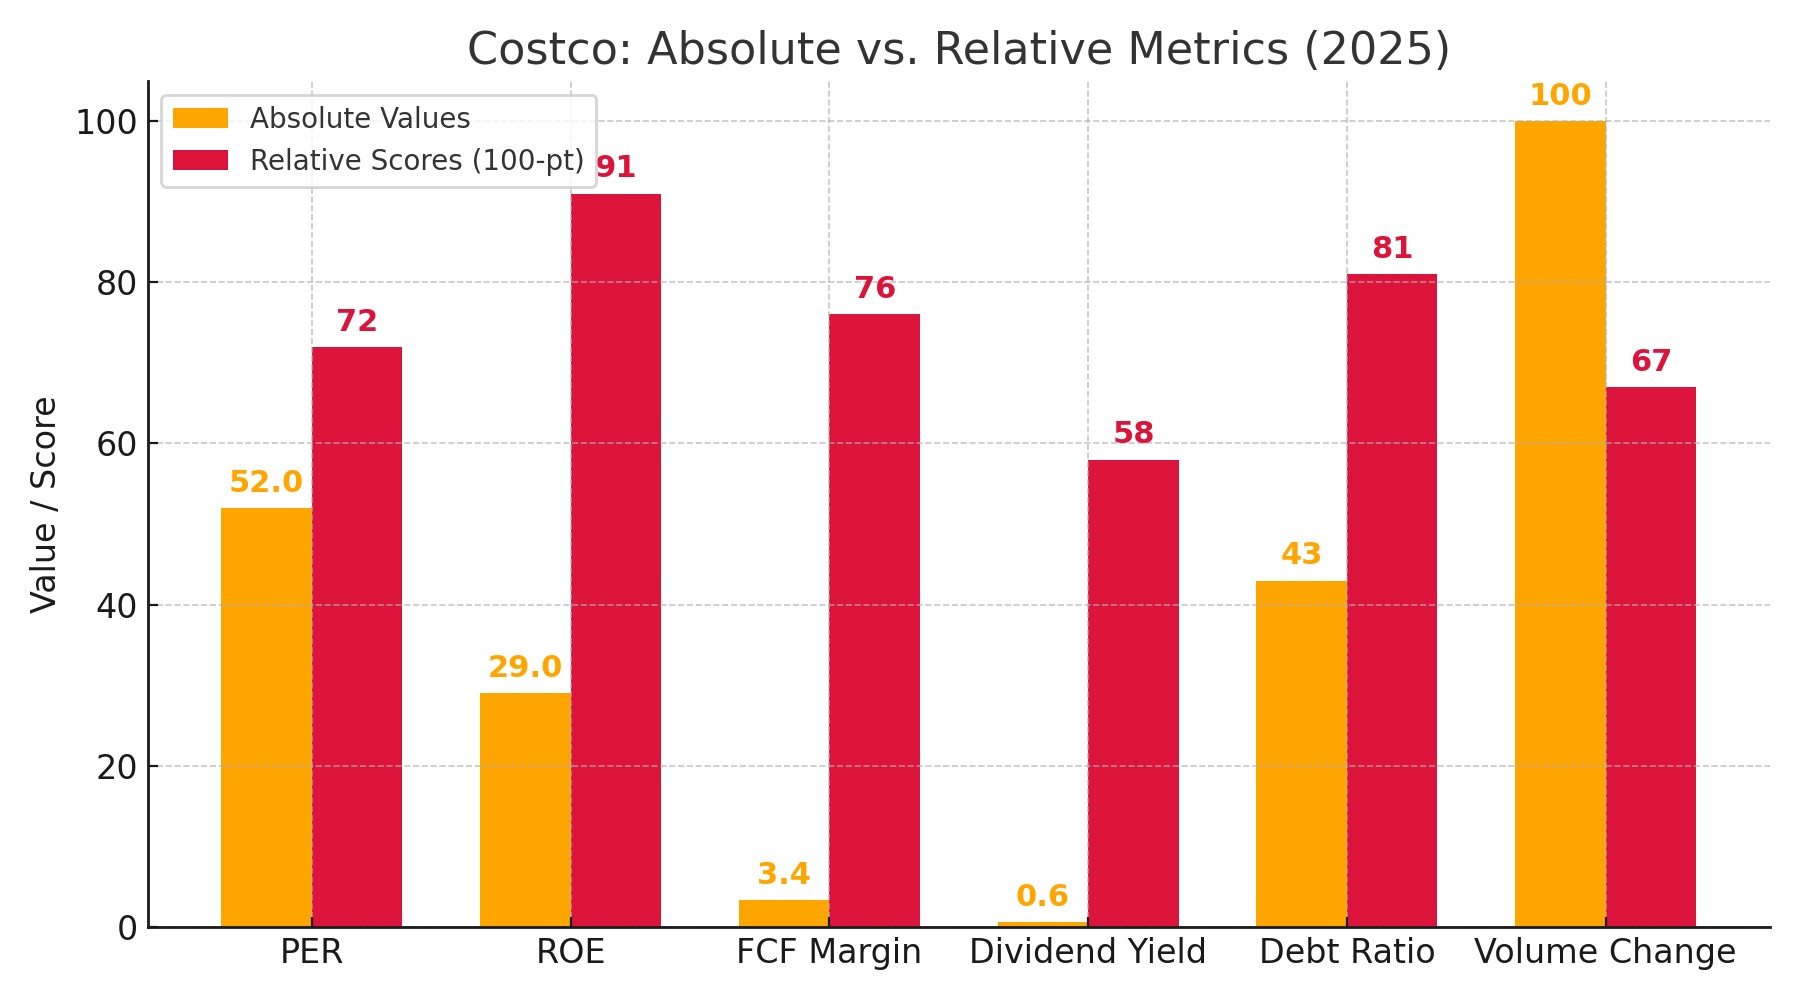
📈 방사형 그래프 총점
기업 주요 수치들을 100점 기준으로 시각화한 종합 투자 지표
※ 본 그래프는 PER, PBR, ROE, EPS 성장률, 배당수익률, 거래량 변화율 등 6개 항목을 점수화하여 시각적으로 비교한 종합 투자지표입니다. 각 항목은 100점 만점 기준으로 표준화되었으며, Investing.com과 Yahoo Finance의 데이터를 기반으로 제작되었습니다.
실제 수치와 100점 기준 점수를 비교해 가시적으로 확인할 수 있습니다.
항목별 데이터는 공식 IR, Investing.com, Yahoo Finance 최신 기준 수치 기반입니다.
8. 최근 뉴스 및 이슈 (Recent News & Issues)
미국 관세 완화 정책과 글로벌 공급망 안정화 기대감 반영
온라인 판매 및 신규 매장 출점 속도 확대
신규 회원 증가와 기존 회원 리텐션율 상승
ESG 강화 전략과 친환경 물류 도입 본격화
9. 애널리스트 주가 전망 (Analyst Price Targets)
기관
목표 주가
투자의견
Morgan Stanley
$1,225.00
비중확대 (Overweight)
Goldman Sachs
$1,133.00
매수 (Buy)
CFRA
$1,000.00
보유 (Hold)
JPMorgan
$1,070.00
비중확대 (Overweight)
BMO Capital Markets
$1,175.00
매수 (Buy)
현재 주가는 약 $1,040.18 (2025년 5월 31일 기준)으로, 평균 목표 주가 대비 상승 여력이 존재합니다. 대부분 기관은 안정성과 재무 건전성을 이유로 긍정적인 전망을 유지하고 있습니다.
10. 재무 및 투자 점수 요약 (요약 버전)
📊 재무 및 투자 점수 요약 (ChatGPT 분석 기준)
성장 잠재력: 16/20
시장 점유율: 17/20
재무 건전성: 18/20
경쟁 상황: 16/20
혁신 기술 도입: 13/20
종합 평가 점수: 80 / 100
ChatGPT 평가: Costco는 회복기 소비와 물가 안정 흐름 속에서 지속 가능한 매출 구조를 보유한 리테일 대표주로서, 방어적 투자 관점에서 주목받고 있습니다.
시사점: 장기 회원 기반, 미국 내 실질 소비 매출, 관세 수혜 구조를 갖춘 기업으로, 금리 변동기에도 구조적 강점을 유지할 가능성이 높습니다.
이 글은 투자 권유가 아닌 투자 분석 리포트입니다.
본 리포트는 전문가의 분석이 아닌 ChatGPT, 트레이딩뷰, 인베스팅닷컴, Yahoo Finance의 데이터를 기반으로 분석한 자료입니다.
모든 투자 판단은 독자 본인의 책임 하에 이루어져야 하며, 본 콘텐츠는 정보 제공 목적으로만 활용해 주세요.
로켓랩(RKLB) 2025 매출 $602M·수주잔고 +73% — Neutron Q4 2026 발사 점검 로켓랩(RKLB) 2025 매출 $602M·수주잔고 +73% — Neutron Q4 2026 발사 점검 Neutron 첫 발사가 2026년 4분기 로 연기된 지 약 5개월이 지났습니다. 수주잔고 $1.85B(+73% YoY) 의 폭발적 성장세, 현금 $1.1B 의 든든한 실탄, 그리고 SpaceX 사이에서 찾은 로켓랩만의 생존 공식을 정리해 봅니다. 분석가 중앙값 목표가 $88.88 대비 지금이 매수 메리트가 있는 구간일까요? 📌 모니터링 5개월차 — 서두를 필요가 없는 이유 안녕하세요, 30대 진도리에 취미생활 의 미니도리몽입니다. 필자는 로켓랩(NASDAQ: RKLB )을 2025년 11월 Neutron 발사 연기 발표 이후 약 5개월간 포지션 없이 추적해 왔습니다. 그 사이 주가는 1년 동안 약 +250% 의 가파른 랠리를 보여주었죠 (Motley Fool, 2026-04-19 기준) . 하지만 최근 $80~90 저항권 에서 차익실현 매물이 출회되며 숨 고르기에 들어간 모습입니다. 이번 글에서는 2025 연간 실적 확정치 → SpaceX 공존 포지셔닝 → 5월 14일 Q1 실적 발표 전 점검 포인트 순서로 함께 살펴보겠습니다. 🚀 SpaceX와 경쟁이 아닌 “필수 대체재” 전략 시장은 흔히 Neutron을 Falcon 9의 대항마로 보지만, 실제 비즈니스 관점은 다릅니다. Falcon 9는 2025년 한 해에만 165회 발사했고 (Aerospace America, 2026) , 내부 발사 비용이 약 $15M으로 추정돼 가격 경쟁만으로는 격차가 뒤집...
샌디스크(SNDK) +288% 랠리 D-day — NAND ASP 가이던스 점검 샌디스크(SNDK) +288% 랠리 D-day — NAND ASP +70% 가이던스 vs $1,080 분석가 목표가 점검 오늘( 2026-04-30 ) 장 마감 후 샌디스크가 Q3 FY26 실적을 발표합니다. 옵션시장은 발표 직후 주가에 ±21% 변동성을 반영 중이고, YTD +288% 랠리는 모두 “NAND ASP가 정말 +70% 오르는가” 라는 한 가지 질문으로 수렴하고 있습니다. 가이던스 상단 돌파 시 쇼트 스퀴즈, 컨센서스 미달 시 32% 조정 — 어느 쪽 시나리오에 베팅해야 할까요? 📌 분사 직후부터 본 종목, +288% 랠리에 진입 못한 이유 안녕하세요, 30대 진도리에 취미생활 의 미니도리몽입니다. 필자는 샌디스크(NASDAQ: SNDK )를 2025년 2월 21일 WDC에서 분사한 직후부터 모니터링해 왔습니다 (Sandisk Investor Relations, 2025-02-24) . 하지만 $30 부근에서 시작한 주가가 1년 만에 $1,000을 넘어서는 폭주 를 보이며 매번 “이미 늦었다”는 판단으로 진입을 미뤘습니다. 4월 29일 종가 $1,064.21 , YTD +288% — 그리고 오늘이 변곡점입니다 (MarketBeat·Yahoo Finance, 2026-04-29) . 이번 글은 두 가지 질문에 답하는 형태로 정리했습니다. WDC 분사 후 NAND 전업 기업으로서, 마이크론 대비 프리미엄 받을 만한 기술적 해자·공급망 우위가 있는가? 오늘 가이던스가 쇼트 스퀴즈를 유발할 만큼의 이익 가속화(NAND ASP 상승)를 증명할 수 있는가? 두 질문의 답에 따라 “지금 따라가야 ...
📌 Key Takeaways UNH dropped -52% due to leadership vacuum and DOJ investigation Fundamentals remain strong with defensive stock characteristics Rather than short-term rebound, consider phased buying after leadership stabilization 📌 AI Disclosure This article was prepared using ChatGPT's summarization capabilities and includes the author's interpretation and opinion. All charts and scores are based on publicly available data and should be considered as subjective reference materials. This is not investment advice. 📌 About This Report This post was written using ChatGPT's data summarization capabilities, incorporating public financial information and the author’s own interpretation. The graphs and scores presented are for reference only and do not constitute investment advice. 🩺 UnitedHealth (UNH) — Collapse of a Leader or Buying Opportunity? ✍️ Author’s Perspective UNH has long symbolized strength in the healt...



댓글
댓글 쓰기